Af David Vilchez, stifter og CEO, Medical Staff Talent
De fleste fysioterapeuter i Europa har aldrig behøvet at tænke grundigt over erhvervsansvarsforsikring. På et hospital, i det offentlige sundhedsvæsen eller i en klub er dækningen ofte ordnet via arbejdsgiveren, en overenskomst eller medlemskab af en faglig organisation, og den ligger stille i baggrunden. Tager du en fast live-in-stilling hos en privat familie i Saudi-Arabien, De Forenede Arabiske Emirater eller Qatar, gælder den ordning som regel ikke længere på samme måde.
Denne artikel forklarer, hvorfor erhvervsansvarsforsikring fortjener din opmærksomhed, før du takker ja til en stilling hos en privat familie, hvad du skal kigge efter i en police, og hvilke spørgsmål du bør stille et forsikringsselskab eller en mægler. Den er skrevet til europæisk uddannede fysioterapeuter med en baggrund i sports- og manuel terapi, især fra de nordiske lande og Central- og Østeuropa. Der er tale om generel vejledning, ikke juridisk, forsikringsmæssig eller økonomisk rådgivning: hver situation er forskellig, og du bør søge uafhængig professionel rådgivning, før du forlader dig på en police.
Medical Staff Talent i én sætning: Vi finder udelukkende britisk og europæisk uddannede private læger og concierge-læger, fysioterapeuter og osteopater samt private sygeplejersker og barselssygeplejersker til private familier i Golfstaterne (GCC).
Det korte svar: stillingen dækker den ikke
Det vil vi hellere sige ligeud fra begyndelsen. I de stillinger hos private familier, som vi præsenterer kandidater til, dækker familien egen privat bolig, fly og rejser samt sygeforsikring. Erhvervsansvarsforsikring er ikke dækket af stillingen, og Medical Staff Talent hverken stiller, formidler eller anbefaler en police. Den rette dækning er din beslutning, som du træffer sammen med dit eget forsikringsselskab, din mægler eller din rådgiver.
Det er ikke en grund til at lade sig afskrække. Det er simpelthen en del af en god forberedelse, på samme måde som du ville tjekke din autorisation, dine referencer og dine egne dokumenter, før du rejser.
Hvorfor det betyder mere i en privat husstand
Hos en privat familie er du som regel den eneste fysioterapeut i huset. Der er ingen afdeling, ingen erfaren kollega nede ad gangen og intet risikostyringsteam. Nogle træk ved arbejdet gør, at erhvervsansvar er værd at tænke grundigt over:
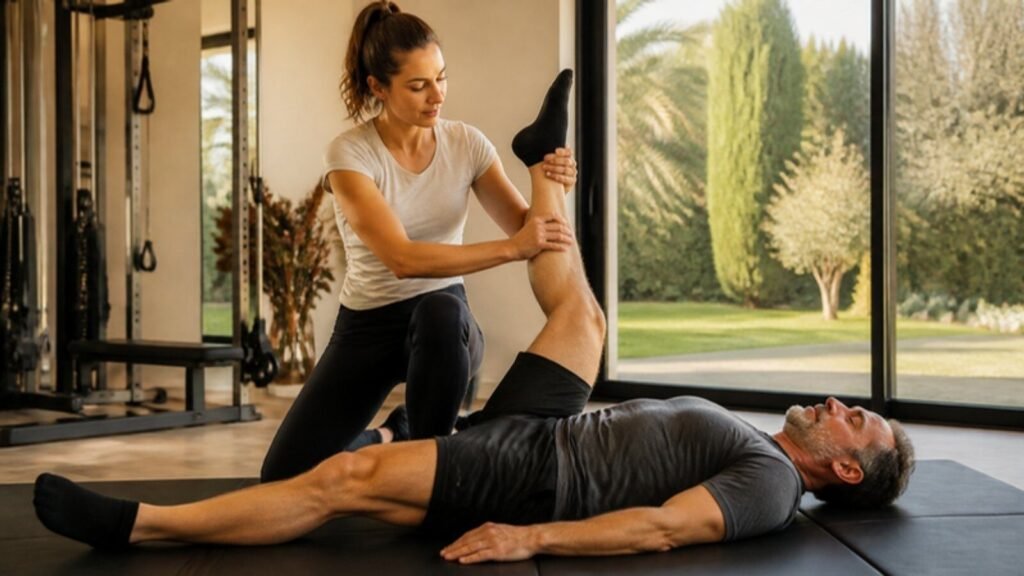
- Manuelt arbejde med meget direkte kontakt. Bløddelsbehandling, assisteret udstrækning, ledmobilisering og progressiv belastning er kernen i opgaven. De er sikre i kyndige hænder, men det er netop den slags behandlinger, enhver ansvarspolice vil spørge ind til.
- Flere patienter på tværs af generationer. Et familieoverhoved, der spiller padel, en teenager, der træner seriøst, en ældre slægtning, der arbejder med balancen: hver har en forskellig risikoprofil.
- Flere lande. Fra første dag rejser du med familien. En uge kan begynde i Riyadh, fortsætte i Genève og slutte i Alperne. Hvor du behandler nogen, kan have betydning for et forsikringsselskab.
- En privatperson, ikke en institution. Mange policer er skrevet med klinikker, hospitaler eller sportsklubber for øje. At arbejde for en privat husstand er en anden ramme, og du skal vide, om din police anerkender den.
Hvad du skal kigge efter i en police
Policer er meget forskellige, og vi kommenterer ikke vilkår eller priser hos noget forsikringsselskab. Her er de generelle områder, som de fleste fysioterapeuter finder værd at tjekke, forklaret i et enkelt sprog.
1. Geografisk dækning
Dækker policen behandling, der gives uden for dit hjemland? Omfatter den Saudi-Arabien, De Forenede Arabiske Emirater og Qatar samt de andre lande, familien sandsynligvis rejser til? Nogle policer er begrænset til ét land eller til Europa, andre er bredere. Bed forsikringsselskabet bekræfte områderne skriftligt.
2. Værneting
Det geografiske område er, hvor du arbejder; værnetinget er, hvor et erstatningskrav kan rejses. Det er ikke altid det samme. Spørg, om policen dækker et krav, der rejses ved en domstol uden for dit hjemland, og om nogen lande eller retssystemer er undtaget.
3. Rammer og type patient
Få bekræftet, at policen dækker dig, når du behandler privatpersoner i deres eget hjem, på deres rejser og, hvor det er relevant, på en yacht eller i et privat træningsanlæg. Nævn, at du kan behandle voksne, teenagere og ældre slægtninge i samme husstand.
4. Behandlingsområde
Skriv de teknikker op, du faktisk bruger: bløddelsbehandling, assisteret udstrækning, ledmobilisering, arbejde med neuromuskulær kontrol og bevægelseskontrol, korrigerende øvelser, vejrtræknings- og core-træning samt balancetræning. Har du yderligere uddannelse, for eksempel i kvindesundhed eller bækkenbund, så fortæl forsikringsselskabet det. Nogle teknikker skal måske oplyses særskilt. Gå aldrig ud fra, at noget er dækket, bare fordi det er en del af din daglige praksis.
5. Claims made- eller loss occurring-princip
Nogle policer dækker krav, der rejses, mens policen er i kraft; andre dækker hændelser, der skete, mens den var i kraft, uanset hvornår kravet rejses. Forskellen betyder noget, hvis du skifter police eller vender hjem. Spørg, hvilket princip der gælder, og hvad det betyder for dig.
6. Efterdækning og bagudrettet dækning
Går du fra en arbejdsgiverordning i Europa til din egen police, så spørg, om dit tidligere arbejde stadig er beskyttet, og hvad der sker med dækningen af dit arbejde for den private familie, hvis du senere stopper eller skifter police. Det er spørgsmål, der er lette at glemme og svære at rette op på bagefter.
7. Forsikringssum, selvrisiko og advokatomkostninger
Tjek forsikringssummen, en eventuel selvrisiko, og om omkostninger til juridisk forsvar og bistand i sager om faglig adfærd hos myndigheden i dit hjemland er med. Familierne lægger vægt på din autorisation derhjemme, så det er vigtigt at beskytte den.
8. Dækning via medlemskab
Mange europæiske fysioterapeutforeninger tilbyder eller formidler forsikring til deres medlemmer. Gør din, så læs vilkårene nøje: Sådan en dækning er ofte tænkt til praksis i hjemlandet og omfatter ikke nødvendigvis arbejde i udlandet eller for en privat husstand. Spørg foreningen direkte i stedet for at gå ud fra noget.
Spørgsmål til dit forsikringsselskab eller din mægler
Det hjælper at stille dine spørgsmål skriftligt og gemme svarene. En klar e-mail gør det lettere for forsikringsselskabet at give dig et præcist svar. Du kan for eksempel spørge:
- Dækker denne police den fysioterapeutiske behandling, jeg giver medlemmer af en privat familie i Saudi-Arabien, De Forenede Arabiske Emirater og Qatar og i de andre lande, vi rejser til?
- Dækker den et krav, der rejses uden for mit hjemland? Er nogen lande eller værneting undtaget?
- Dækker den behandling i en privat bolig, under rejser og i private træningsanlæg?
- Er alle de teknikker, jeg bruger, dækket? Skal nogen oplyses særskilt?
- Er policen tegnet efter claims made- eller loss occurring-princippet, og hvilken efterdækning findes, hvis jeg skifter police eller vender hjem?
- Hvad er forsikringssummen, hvilken selvrisiko gælder, og er advokatomkostninger og støtte i sager hos myndighederne med?
- Kræver policen, at jeg har en bestemt registrering, licens eller tilladelse i det land, hvor jeg arbejder? Hvis ja, hvilken?
- Er der noget ved at arbejde for en privatperson, frem for en klinik eller arbejdsgiver, der ændrer dækningen?
Om spørgsmål syv: Familiens eget kontor og rådgivere står for alle lokale forhold, herunder den licenserede enhed. Vi vejleder ikke om licenser, og du bør ikke gå ud fra, at du må praktisere i et land i Golfen på grundlag af din europæiske autorisation. Afhænger forsikringsselskabets svar af de lokale forhold, så spørg familiens kontor, hvad der er på plads, og søg uafhængig rådgivning.
God praksis, der understøtter enhver police
Forsikring er ét lag af beskyttelse. Gode kliniske vaner er det andet, og de betyder lige så meget i en privat husstand:
- Informeret samtykke, hver gang. Forklar, hvad du foreslår og hvorfor, tjek forståelsen og notér samtykket, især ved ledmobilisering eller teknikker med særlige risici.
- Klar og diskret journalføring. Før korte kliniske notater, opbevaret sikkert og aldrig på familiens fælles enheder. Diskretion og god dokumentation hører sammen.
- Arbejd inden for din uddannelse. Ligger noget uden for din kompetence, så sig det og koordiner med familiens læge.
- Screen og henvis. Hold øje med røde flag og henvis hurtigt. I en husstand er fristelsen til »bare at behandle« større, fordi du altid er der.
- Hold din autorisation derhjemme og din efteruddannelse ajour. Det er det, familierne lægger vægt på, og mange forsikringsselskaber forventer det.
Et hypotetisk eksempel
Forestil dig, at du er manuel terapeut uddannet i Finland med ti år på en sportsklinik og overvejer din første stilling hos en privat familie. Dit medlemskab af foreningen omfatter en forsikring, du aldrig har læst grundigt. Før du takker ja, skriver du til foreningen og til en specialiseret mægler med de otte spørgsmål ovenfor. Foreningen bekræfter, at dækningen er begrænset til praksis i Finland. Mæglerens muligheder er forskellige med hensyn til område, værneting og efterdækning. Du søger rådgivning, vælger en police, der passer til dit reelle arbejdsmønster, og gemmer de skriftlige bekræftelser sammen med din kontrakt. Når familiens kontor spørger til dine forsikringsforhold, kan du svare i et enkelt afsnit.
Det er standarden at sigte efter: roligt, dokumenteret og besluttet, før du rejser.
Sådan passer det ind i resten af din forberedelse
Erhvervsansvar er ét punkt på en længere liste. Vores tjekliste, før du takker ja til en live-in-stilling som fysioterapeut dækker resten, fra startdato til ferie. Flytter du alene, så læs om at flytte alene til Golfstaterne som fysioterapeut, og om den kliniske side af stillingen vores guide til job som sportsfysioterapeut hos private familier i Golfen.
Hvad familier kræver
- Start inden for cirka seks uger efter et tilbud.
- Fuld fleksibilitet med hensyn til arbejdstider og destinationer.
- Du flytter alene og rejser med familien: Alle stillinger er live-in og uden medfølgende familie, så en partner eller børn flytter ikke med.
- En fysioterapeutuddannelse taget i Europa med gyldig autorisation i det land, hvor du er uddannet, og flydende engelsk.
Løn og hvad der er dækket
Som markedsreference tjener fysioterapeuter i stillinger hos private familier fra 60.000 £ om året brutto, afhængigt af erfaring. Privat bolig stilles gratis til rådighed, fly og rejser betales altid af familien, og sygeforsikring er dækket. Erhvervsansvarsforsikring er ikke inkluderet. Lønnen aftales direkte mellem familien og klinikeren; hver kliniker bør søge råd hos sin egen skatterådgiver om, hvorvidt indkomsten er skattepligtig i vedkommendes situation. Det er faste stillinger med ferie, og du rejser med familien fra første dag.
Sådan foregår præsentationen
Medical Staff Talent præsenterer og verificerer klinikere. Ansættelsen aftales direkte mellem familien og klinikeren, og alle lokale forhold (visum, licenseret enhed, koordinering med lokale klinikker) ligger hos familiens eget kontor og rådgivere.
Vi læser hvert CV personligt, taler med dig, verificerer din uddannelse, autorisation og dine referencer ved kilden og præsenterer dig kun, når en opgave matcher din erfaring, og kun med dit samtykke. Vi giver ikke forsikrings-, juridisk eller skattemæssig rådgivning. Læs mere på vores side for fysioterapeuter.
Ofte stillede spørgsmål
Er erhvervsansvarsforsikring dækket i en stilling som fysioterapeut hos en privat familie?
Nej. Familien dækker privat bolig, fly og rejser samt sygeforsikring, men erhvervsansvarsforsikring er ikke dækket af stillingen. Den rette dækning er din beslutning, truffet sammen med dit eget forsikringsselskab, din mægler eller din rådgiver.
Stiller eller anbefaler Medical Staff Talent en ansvarspolice?
Nej. Medical Staff Talent præsenterer og verificerer klinikere. Vi hverken stiller, formidler eller anbefaler forsikring, og vi kommenterer ikke vilkår eller priser hos noget forsikringsselskab.
Dækker min forenings forsikring mig i udlandet?
Ikke nødvendigvis. Dækning via medlemskab er ofte tænkt til praksis i hjemlandet. Spørg din forening skriftligt, om den omfatter arbejde i udlandet og for en privat husstand.
Hvad er det vigtigste at tjekke i en police?
Geografisk dækning, værneting, rammer og type patient, de teknikker du bruger, claims made- eller loss occurring-princip, efterdækning, forsikringssum, selvrisiko og advokatomkostninger.
Må jeg praktisere i Golfen på min europæiske autorisation?
Det bør du ikke gå ud fra. Alle lokale forhold, herunder den licenserede enhed, ligger hos familiens eget kontor og rådgivere. Søg uafhængig rådgivning, og spørg familiens kontor, hvad der er på plads.
Er denne artikel forsikrings- eller juridisk rådgivning?
Nej. Den er kun generel vejledning. Søg uafhængig professionel rådgivning, før du forlader dig på en police.
Søg i fortrolighed
Er du europæisk uddannet fysioterapeut med en baggrund i sports- og manuel terapi, kan du starte inden for cirka seks uger, og er du klar til at flytte alene og rejse med en familie, vil vi gerne høre fra dig. Send os dit CV i fortrolighed.
Send your CV in confidence